Combien de trimestres pour la retraite : le repère simple pour partir au bon moment
Combien de trimestres pour la retraite : le repère simple pour partir au bon moment
Combien de trimestres pour la retraite ? La réponse dépend d’abord de votre année de naissance, puis de la façon dont votre carrière a été validée. En France, on ne regarde pas seulement l’âge : on vérifie aussi la durée d’assurance pour savoir si vous pouvez partir à taux plein.
Ce guide vous donne le repère utile en 2026, explique la différence entre trimestres cotisés, assimilés et validés, puis montre comment lire votre relevé de carrière. L’objectif est concret : savoir ce qu’il vous manque, ou confirmer que votre dossier est déjà prêt.
Mise à jour : 6 juillet 2026.
Sommaire
En bref
📌 Le bon repère est la durée d’assurance. Selon votre génération, il faut généralement entre 167 et 172 trimestres pour viser le taux plein.
🧾 Un trimestre validé n’est pas un trimestre civil. La validation dépend surtout des revenus soumis à cotisations et de certaines périodes assimilées.
⚠️ Temps partiel, chômage indemnisé, maladie ou maternité peuvent changer le total. Il faut donc vérifier le relevé de carrière avant de fixer une date de départ.
✅ Le contrôle le plus utile reste simple : comparer votre année de naissance, vos trimestres validés et la règle du taux plein automatique à 67 ans.
Combien de trimestres pour la retraite selon votre année de naissance ?
La règle de base est simple : pour partir à la retraite à taux plein, il faut atteindre un nombre de trimestres qui varie selon la génération. En 2026, le repère utile est une fourchette d’environ 167 à 172 trimestres, avec des cas de transition à vérifier selon votre mois de naissance.
| Année de naissance | Nombre de trimestres à viser | Lecture pratique |
|---|---|---|
| 1958 à 1960 | 167 | Repère général pour les générations déjà proches du départ |
| 1961 à 1962 | 168 à 169 | Générations de transition : vérification au mois près utile |
| 1963 à 1964 | 170 à 171 | La durée requise monte progressivement |
| À partir de 1965 | 172 | Repère actuel à retenir pour la plupart des nouveaux départs |
Pour la table officielle, Service-Public publie le nombre de trimestres nécessaires selon la naissance ; voyez sa page dédiée sur le nombre de trimestres nécessaires pour partir en retraite. Si vous êtes dans une génération de transition, la bonne lecture se fait parfois au mois près, pas seulement à l’année.
Le vrai sujet n’est pas seulement l’âge légal : c’est la combinaison entre âge, durée d’assurance et taux plein.
Comment savoir combien de trimestres vous avez déjà validés ?
La réponse la plus fiable se trouve dans votre relevé de carrière. Ce document récapitule les salaires ou revenus retenus, les périodes assimilées et le total de trimestres déjà validés. C’est là que l’on repère les années incomplètes, les oublis et les incohérences avant de demander sa retraite.
- Connectez-vous à votre espace retraite sur le portail officiel.
- Ouvrez votre relevé de carrière et repérez le total par année civile.
- Vérifiez les salaires, les périodes de chômage, de maladie ou de maternité.
- Comparez le total obtenu avec le nombre de trimestres requis pour votre génération.
- Signalez toute anomalie avant de fixer votre date de départ.
Le portail Info-Retraite permet aussi de consulter votre carrière et vos estimations ; la source officielle est utile si vous voulez croiser les données avant une décision. Pensez surtout à vérifier les années où vous avez changé de régime, travaillé à temps partiel ou connu une interruption.
Comment valider un trimestre de retraite ?
Un trimestre se valide avec un revenu ou une situation reconnue par le régime, pas avec un simple mois travaillé. En pratique, on peut valider jusqu’à 4 trimestres par an, et certaines périodes sans salaire peuvent malgré tout compter comme trimestres assimilés selon les règles du régime de base.
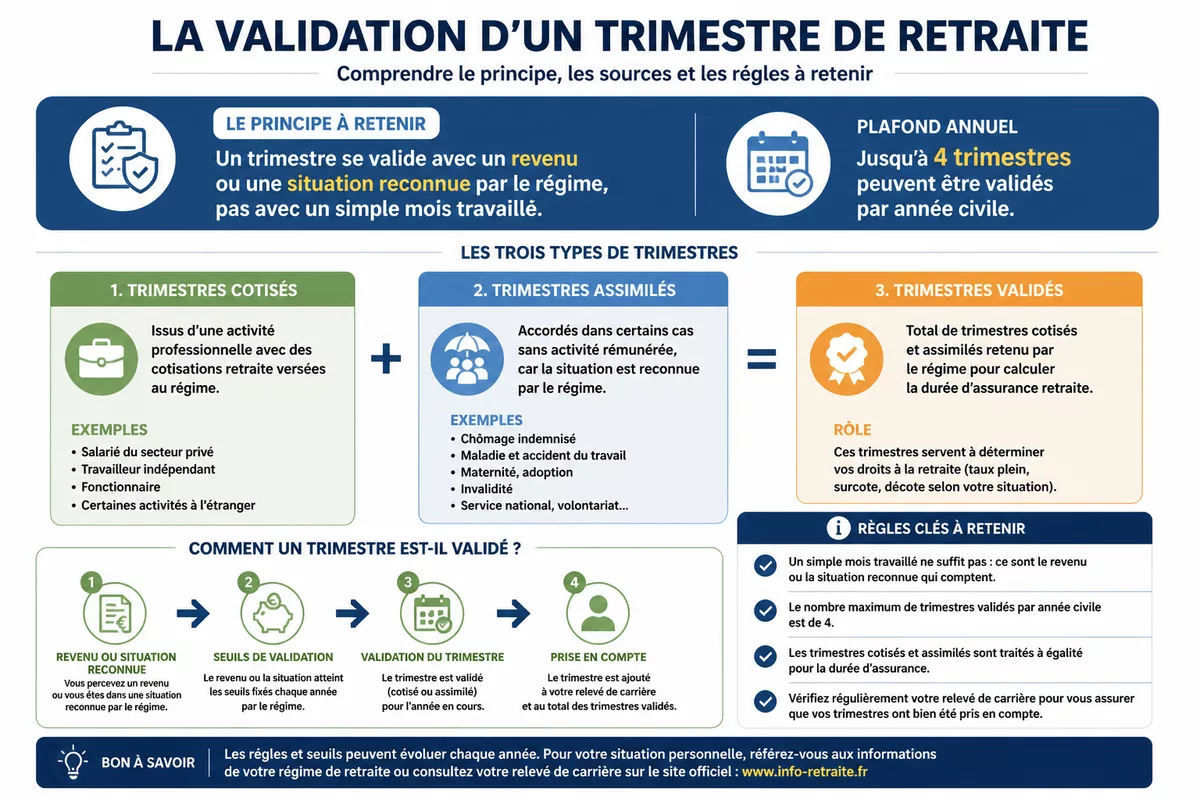
- Trimestres cotisés : issus d’une activité avec cotisations retraite versées.
- Trimestres assimilés : accordés dans certains cas comme le chômage indemnisé, la maladie ou la maternité.
- Trimestres validés : total retenu pour la durée d’assurance, qu’ils soient cotisés ou assimilés.
| Notion | Ce que cela signifie | Point de vigilance |
|---|---|---|
| Trimestre cotisé | Période liée à des cotisations retraite versées sur un revenu | Compte souvent mieux pour certains départs anticipés |
| Trimestre assimilé | Période reconnue sans cotisation directe dans certains cas | Ne compte pas toujours pour la carrière longue |
| Trimestre validé | Trimestre retenu dans la durée d’assurance retraite | C’est le total à comparer avec la durée requise |
Pour comprendre la validation officielle, l’Assurance retraite détaille les règles sur sa page consacrée à la carrière et aux cotisations ; c’est la meilleure base pour éviter les confusions entre mois travaillés et droits acquis. La logique à retenir est simple : un trimestre se gagne sur des seuils de revenus ou sur des périodes prévues par le régime, pas sur un calendrier théorique.
Un trimestre validé ne correspond pas toujours à un trimestre travaillé. C’est souvent là que les carrières à temps partiel ou interrompues créent l’écart.
Combien de trimestres faut-il pour partir à taux plein ?
Le taux plein dépend de la durée d’assurance demandée pour votre génération. Si vous atteignez le bon nombre de trimestres, vous évitez en principe la décote liée à un départ trop tôt. À défaut, le régime de base peut appliquer une réduction, sauf si vous atteignez l’âge du taux plein automatique, généralement 67 ans.
La bonne lecture consiste donc à séparer deux repères : l’âge légal d’un côté, et le taux plein de l’autre. On peut avoir l’âge requis sans avoir encore tous les trimestres, ou l’inverse si une carrière a commencé tôt, s’est interrompue ou a été validée par des périodes assimilées.
Le site de Service-Public résume ce principe dans sa fiche sur la retraite à taux plein ; vous pouvez la consulter ici : combien de trimestres faut-il pour partir en retraite. Ce repère est utile si vous cherchez simplement à savoir si vous pouvez partir sans décote.
Que faire s’il vous manque des trimestres ?
Si votre relevé montre un manque, il existe plusieurs options, mais elles ne se valent pas selon votre situation. Le bon choix n’est pas toujours de racheter des trimestres : parfois, continuer quelques mois de plus ou attendre l’âge du taux plein automatique coûte moins cher et sécurise mieux la pension.
| Option | Quand l’envisager | Avantage | Limite |
|---|---|---|---|
| Continuer à travailler | Il manque peu de trimestres | Simple, lisible, souvent efficace | Décale la date de départ |
| Attendre l’âge du taux plein automatique | Vous ne voulez pas prolonger votre activité | Évite la décote dans le régime de base | Ne répond pas à un besoin de départ plus tôt |
| Racheter des trimestres | Vous voulez combler un manque ciblé | Peut améliorer le taux de liquidation | Coût à comparer avec le gain réel |
| Départ anticipé carrière longue | Vous avez commencé jeune et avez assez de trimestres cotisés | Peut permettre un départ plus tôt | Conditions plus strictes que le départ classique |
Si vous hésitez entre prolonger, racheter ou attendre, comparez toujours le manque réel en trimestres, votre âge, et le niveau de pension estimé. Pour un petit écart, quelques mois de travail en plus sont souvent plus rationnels qu’un rachat, surtout si votre dossier comporte déjà des périodes assimilées.
Quels sont les pièges les plus fréquents ?
Les erreurs de lecture sont fréquentes parce que le vocabulaire de la retraite mélange plusieurs notions proches. Le plus utile est donc de repérer les pièges récurrents avant de prendre une décision irréversible. Voici ceux qui reviennent le plus souvent sur les dossiers de carrière.
- Confondre âge légal et taux plein : on peut avoir l’âge de départ sans avoir encore la durée d’assurance nécessaire.
- Penser qu’un temps partiel valide 4 trimestres : ce n’est pas automatique, car la validation dépend du revenu soumis à cotisations.
- Oublier une période assimilée : chômage indemnisé, maladie, maternité ou service militaire peuvent changer le total.
- Ne pas corriger un relevé de carrière incomplet : une année mal enregistrée peut faire perdre un trimestre, parfois plusieurs.
- Racheter trop vite : sans simulation, on peut payer pour un gain limité ou inutile.
Le réflexe le plus sûr est de vérifier chaque année incomplète avant de raisonner en âge de départ. Si une ligne manque ou si une période semble absente, il vaut mieux faire corriger le relevé tout de suite plutôt que de découvrir l’écart au moment de liquider ses droits.
Carrière longue, temps partiel et interruptions : les cas qui changent le calcul
Certains parcours ne rentrent pas dans le schéma “une carrière continue, un départ classique”. Les dispositifs de carrière longue, les périodes de temps partiel et les interruptions de carrière changent la lecture du dossier. C’est là qu’il faut regarder à la fois le nombre total de trimestres et la nature de ces trimestres.
- Carrière longue : le départ anticipé dépend d’un début d’activité jeune et d’un volume suffisant de trimestres cotisés.
- Temps partiel : une année travaillée à mi-temps ne valide pas toujours quatre trimestres si les revenus restent trop faibles.
- Chômage, maladie, maternité : ces périodes peuvent valider des trimestres assimilés, mais leur effet varie selon le cas.
- Service militaire ou périodes spécifiques : elles peuvent compter, mais il faut les vérifier sur le relevé de carrière.
En pratique, une carrière hachée n’empêche pas forcément un départ à taux plein, mais elle impose un contrôle plus serré. Le bon raisonnement n’est pas “ai-je travaillé toute l’année ?”, mais “combien de trimestres sont réellement retenus par mon régime ?”.
Exemple concret de calcul du nombre de trimestres
Prenons un cas fictif simple. Nadia est née en 1964 et son relevé de carrière affiche 160 trimestres validés au 31 décembre 2025. Si sa génération doit viser 171 trimestres, il lui en manque 11 pour atteindre le niveau requis.
Dans ce cas, trois choix se présentent : prolonger l’activité pour valider les trimestres manquants, attendre l’âge du taux plein automatique si cela correspond à son projet, ou étudier un rachat de trimestres après simulation. L’exemple est indicatif, mais il montre bien le vrai enjeu : le nombre de trimestres manquants change directement la date de départ et le niveau de pension.
Sources utiles à consulter
- Service-Public — fiche sur le nombre de trimestres nécessaires pour partir en retraite, utile pour vérifier la règle par génération. Consulter la fiche officielle
- Assurance retraite — explications sur la prise en compte de la carrière et la validation des trimestres. Lire la page de référence
- Info-Retraite — espace utile pour consulter le relevé de carrière et les estimations personnalisées. Accéder au portail
- Legifrance — textes officiels si vous voulez vérifier la base réglementaire. Rechercher le texte applicable
À retenir
- 🧭 Le nombre de trimestres dépend de votre génération, et parfois du mois de naissance.
- 🧾 Un trimestre validé se contrôle sur le relevé de carrière, pas à l’impression générale.
- ⏳ Avant 67 ans, le taux plein dépend surtout de la durée d’assurance requise.
- 🔎 En cas de manque, comparez prolongation, rachat et départ anticipé avant de décider.
- 📌 Les périodes assimilées peuvent changer le total, surtout en cas d’interruption de carrière.
Questions fréquentes
Peut-on valider quatre trimestres en une seule année ?
Oui, mais pas automatiquement. Le maximum est de quatre trimestres par année civile, et la validation dépend des revenus soumis à cotisations ou des périodes reconnues par le régime. Travailler douze mois ne garantit donc pas toujours quatre trimestres.
Quelle est la différence entre trimestre cotisé et trimestre validé ?
Un trimestre cotisé provient d’une activité qui a généré des cotisations retraite. Un trimestre validé est un trimestre retenu pour la durée d’assurance, qu’il soit cotisé ou assimilé. C’est le total validé qu’il faut comparer à la durée requise.
Le chômage compte-t-il pour la retraite ?
Oui, dans certains cas, le chômage indemnisé peut valider des trimestres assimilés. En revanche, l’effet exact dépend de la situation et du régime concerné. Il faut donc vérifier comment la période apparaît sur le relevé de carrière.
Peut-on partir à taux plein sans avoir tous les trimestres ?
Oui, dans certains cas, à l’âge du taux plein automatique, généralement 67 ans dans le régime de base. Avant cet âge, il faut en principe réunir la durée d’assurance demandée pour votre génération afin d’éviter la décote.
Que faire si mon relevé de carrière contient une erreur ?
Il faut signaler l’erreur le plus tôt possible via votre espace retraite ou auprès de votre caisse. Gardez les justificatifs utiles : bulletins de salaire, attestations de chômage, certificats de service militaire, ou tout document qui prouve la période manquante.