Combien de trimestres pour la retraite ? Calculez votre durée d’assurance et préparez votre départ
Combien de trimestres pour la retraite ? Calculez votre durée d’assurance et préparez votre départ
Le nombre de trimestres pour la retraite dépend surtout de votre année de naissance et du régime dans lequel vous avez cotisé. Pour obtenir une retraite à taux plein, il faut atteindre une durée d’assurance précise ; si vous partez avant, la pension peut être réduite.
Ce guide vous aide à lire votre relevé de carrière, à comprendre la différence entre trimestres cotisés, assimilés et validés, puis à voir ce qu’il faut faire s’il vous manque des trimestres. Mis à jour le 6 juillet 2026, il s’appuie sur les repères officiels et reste volontairement prudent sur les cas particuliers.
Sommaire
En bref
🧭 Le bon repère dépend de votre année de naissance : selon la génération, il faut généralement entre 168 et 172 trimestres pour le taux plein dans le régime de base.
📄 Un trimestre validé n’est pas toujours un trimestre cotisé : certaines périodes de maladie, de chômage ou de maternité peuvent compter, sans être travaillées.
⚠️ Un manque de trimestres ne bloque pas toujours le départ : il peut surtout entraîner une décote si vous partez avant le taux plein.
✅ La bonne méthode consiste à vérifier votre relevé de carrière, corriger les oublis, puis comparer attendre, racheter ou partir avec un impact connu.
Combien de trimestres faut-il pour obtenir le taux plein ?
Pour la retraite de base, le taux plein retraite dépend de la durée d’assurance retraite, c’est-à-dire du nombre de trimestres retenus par votre caisse. Le principe est simple : plus votre génération est récente, plus le nombre de trimestres requis est élevé. À partir de 67 ans, le taux plein automatique s’applique dans le régime de base, même si tous les trimestres ne sont pas réunis.
| Année de naissance | Trimestres requis pour le taux plein | Lecture rapide |
|---|---|---|
| 1961 à 1963 | 168 | 42 années validées |
| 1964 à 1966 | 169 | 42 ans et 1 trimestre |
| 1967 à 1969 | 170 | 42 ans et 2 trimestres |
| 1970 à 1972 | 171 | 42 ans et 3 trimestres |
| 1973 et après | 172 | 43 années validées |
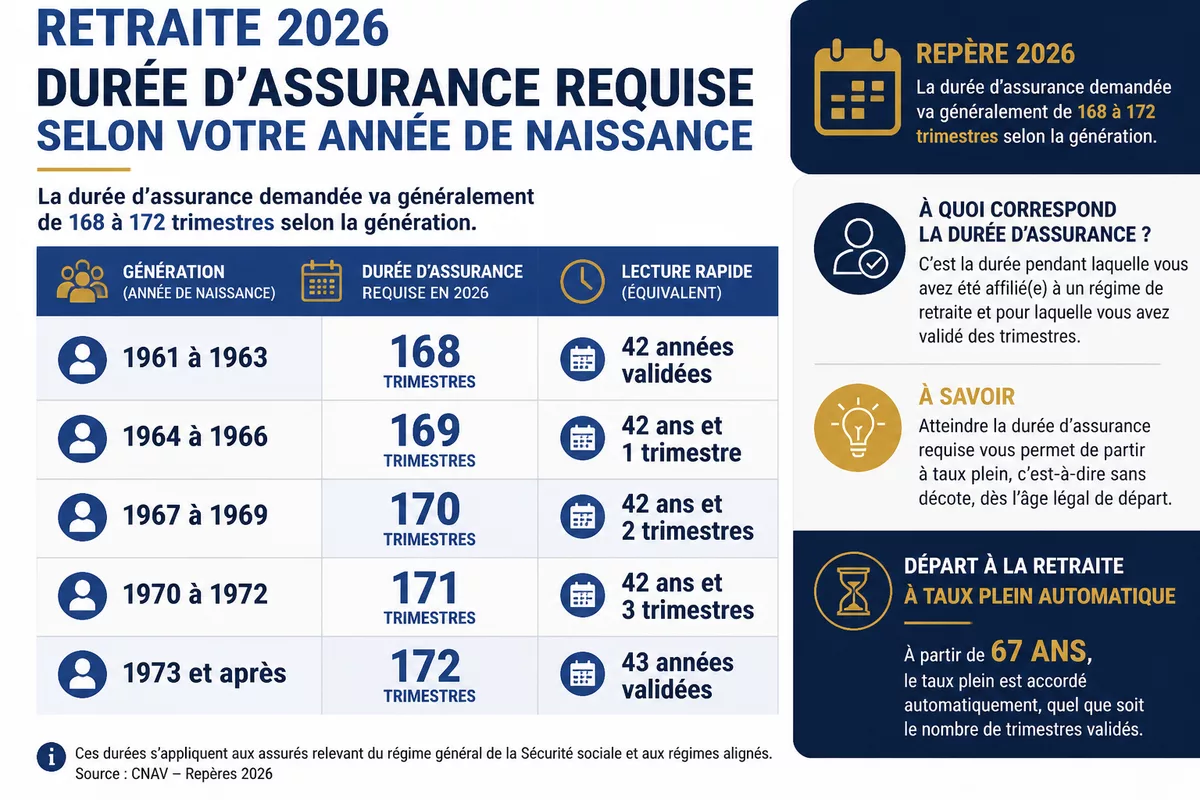
Un trimestre manquant ne change pas seulement une date de départ : il peut aussi changer le montant final de la pension si vous partez trop tôt.
Le point clé à retenir est que le nombre de trimestres ne se calcule pas en mois travaillés, mais en trimestres validés par l’assurance retraite. Un salaire insuffisant sur une année peut donc laisser un trou, même si vous avez travaillé plusieurs mois.
Ce qui compte vraiment pour valider un trimestre
- Les revenus soumis à cotisations, pas seulement le temps passé à travailler.
- Les périodes assimilées, comme certaines périodes de chômage ou de maladie.
- Les majorations de durée d’assurance, par exemple dans certains cas liés aux enfants.
- Le régime concerné, car les règles de base et certains régimes spéciaux ne se lisent pas exactement de la même façon.
Comment savoir combien de trimestres vous avez déjà ?
La façon la plus sûre reste de consulter votre relevé de carrière ou votre compte retraite en ligne. Vous y voyez les périodes prises en compte, les éventuels trous, et les anomalies à corriger avant de faire vos comptes. Plus vous vérifiez tôt, plus il est simple de régulariser une erreur avec des justificatifs encore disponibles.
- Connectez-vous à votre espace retraite ou à votre compte officiel.
- Ouvrez le relevé de carrière année par année.
- Comparez les périodes travaillées avec les trimestres validés.
- Repérez les absences de salaire, les changements d’employeur ou les années incomplètes.
- Préparez les pièces utiles si une correction est nécessaire.
Si vous devez vous reconnecter à un portail de dossier et que l’accès bloque, un tutoriel comme ce guide pratique pour se connecter peut vous aider à adopter une méthode de dépannage simple. Le réflexe reste le même : partir de l’espace officiel, puis vérifier les données une par une.
Trimestres cotisés, assimilés et validés : quelle différence ?
Les trois notions se ressemblent, mais elles ne racontent pas la même chose. Un trimestre cotisé résulte d’une activité avec cotisations, un trimestre assimilé couvre certaines périodes protégées, et un trimestre validé est celui que la caisse retient au final.
| Type de trimestre | Origine | Exemple simple | Point de vigilance |
|---|---|---|---|
| Cotisé | Activité salariée ou assimilée avec cotisations | Travail déclaré sur l’année | Le montant gagné compte autant que la durée |
| Assimilé | Période reconnue sans activité classique | Chômage, maladie, maternité selon le cas | Ce n’est pas toujours identique selon les régimes |
| Validé | Trimestre retenu pour le calcul final | Trimestre apparaissant sur le relevé | Il peut résulter d’un trimestre cotisé ou assimilé |
Le bon réflexe n’est pas de compter “à vue”, mais de partir du relevé de carrière et de vérifier ce que la caisse a réellement validé.
Que se passe-t-il s’il vous manque des trimestres ?
S’il vous manque des trimestres, vous pouvez quand même partir, mais l’effet n’est pas neutre. Avant le taux plein, la pension peut subir une décote retraite ou, au minimum, être calculée avec un rendement moins favorable. L’âge légal de départ ne suffit donc pas à garantir une pension complète.
Décote, départ anticipé et taux plein automatique
Le manque de trimestres agit surtout sur le montant ou sur le moment choisi pour partir. Si vous attendez le taux plein ou l’âge automatique de 67 ans, vous limitez le risque de baisse liée aux trimestres manquants.
| Option | Effet sur la date | Effet sur la pension | Quand y penser |
|---|---|---|---|
| Attendre le taux plein | Départ repoussé | Réduit le risque de décote | Si quelques trimestres manquent encore |
| Partir avant avec décote | Départ possible plus tôt | Pension réduite | Si vous privilégiez la date de départ |
| Racheter des trimestres | Peut rapprocher le taux plein | Peut limiter l’impact financier | Si le coût reste acceptable au regard du gain |
Rachat de trimestres : utile ou non ?
Le rachat de trimestres peut être intéressant si vous avez un manque limité et si l’écart change vraiment votre date de départ ou le niveau de votre pension. Il devient moins pertinent si le coût est élevé par rapport au gain attendu ou si votre situation vous mène déjà au taux plein automatique.
- Comparez le coût du rachat et l’effet réel sur votre pension.
- Vérifiez si le rachat réduit la décote ou améliore seulement marginalement le montant.
- Demandez toujours une simulation avant de décider.
Exemple indicatif : si vous avez 166 trimestres alors qu’il en faut 172, il vous manque 6 trimestres. Selon votre âge et votre régime, attendre peut être plus avantageux qu’un rachat partiel ; à l’inverse, un rachat peut valoir la peine si vous êtes proche du départ et que l’écart est réduit. Le bon calcul dépend toujours du coût réel du rachat, du nombre de trimestres manquants et de votre horizon de départ.
Quels cas particuliers peuvent changer le calcul ?
Certains parcours ne se lisent pas comme une carrière continue. Les enfants, le chômage, la maladie, la maternité, le service militaire ou la carrière longue peuvent changer le nombre de trimestres retenus, ou l’âge auquel partir sans décote. Le bon réflexe est de distinguer la règle générale du cas particulier, car ils ne produisent pas toujours le même résultat.
Carrière longue
Le dispositif de carrière longue peut permettre un départ plus tôt si vous avez commencé à travailler jeune et si vous remplissez les conditions prévues. Les règles sont spécifiques et doivent être vérifiées sur votre situation réelle, car le simple fait d’avoir beaucoup de trimestres ne suffit pas toujours.
Enfants, chômage, maladie, maternité et service militaire
- Enfants : certaines majorations peuvent s’ajouter selon le régime et la situation.
- Chômage : plusieurs périodes peuvent être assimilées et compter pour la durée d’assurance.
- Maladie ou maternité : des trimestres peuvent être validés sans salaire classique.
- Service militaire : il peut être pris en compte sous conditions.
Ces périodes sont utiles à repérer parce qu’elles évitent de sous-estimer votre total. Elles ne se compensent pas toujours de la même façon selon le régime, d’où l’intérêt de contrôler chaque ligne du relevé de carrière plutôt que de faire une simple addition approximative.
Quelles solutions comparer quand il manque des trimestres ?
Quand il manque des trimestres, il faut comparer trois options simples : attendre, partir avec un impact connu, ou compléter avec un rachat. La meilleure option n’est pas celle qui semble la plus rapide, mais celle qui vous évite une erreur coûteuse sur le long terme.
| Solution | Avantage | Limite | Profil concerné |
|---|---|---|---|
| Attendre | Neutralise souvent la décote | Décale la date de départ | Personne proche du taux plein |
| Partir malgré le manque | Départ plus tôt | Pension réduite | Priorité à la date, pas au montant |
| Racheter | Peut améliorer la trajectoire | Coût parfois élevé | Carrière incomplète mais proche du seuil |
Si vous hésitez, partez d’une question simple : est-ce que le trimestre manquant change réellement votre date de départ, ou seulement votre confort psychologique ? Cette distinction évite de payer trop tôt pour un gain trop faible.
Comment corriger ou compléter vos trimestres avant le départ ?
Corriger son dossier tôt est souvent plus utile que chercher une solution tardive. Plus vous rapprochez votre relevé de carrière de la réalité, plus votre estimation de retraite devient fiable. Le but n’est pas d’augmenter artificiellement le nombre de trimestres, mais d’éviter qu’une période oubliée ou mal codée ne vous pénalise.
- Repérez les années incomplètes ou les trous dans le relevé.
- Rassemblez les bulletins de salaire, attestations ou justificatifs utiles.
- Signalez l’erreur à la caisse ou sur le portail compétent.
- Demandez une mise à jour écrite ou une trace du dossier corrigé.
- Refaites une estimation après correction pour voir l’effet réel.
Si vous êtes encore loin du départ, un contrôle tous les deux ou trois ans suffit souvent à éviter les mauvaises surprises. Pour un départ proche, le suivi doit être plus serré, car le temps de correction peut devenir un facteur de blocage si les justificatifs sont incomplets.
Sources utiles à consulter
- Service-Public : la fiche sur le nombre de trimestres nécessaires pour partir à taux plein, avec les règles générales et les cas de départ avant 67 ans. Voir la page officielle.
- L’Assurance retraite : explications sur la durée d’assurance, la lecture du relevé de carrière et les trimestres validés. Voir le site officiel.
- Info-Retraite : consultation du compte retraite et estimation des droits. Voir le portail officiel.
À retenir
- 🟢 Le nombre de trimestres dépend d’abord de votre année de naissance.
- 🟢 Un trimestre validé n’est pas forcément un trimestre cotisé.
- 🟢 Un manque de trimestres peut réduire la pension avant le taux plein.
- 🟢 Le relevé de carrière est la base la plus fiable pour vérifier votre situation.
- 🟢 Le rachat ne vaut le coup que s’il change vraiment votre départ ou votre pension.
Questions fréquentes
Peut-on partir à la retraite avec moins de trimestres ?
Oui, c’est possible dans beaucoup de situations. En revanche, partir avant d’avoir le nombre requis peut entraîner une décote ou une pension moins favorable. Le bon repère reste l’âge de départ, le nombre de trimestres validés et l’âge du taux plein automatique.
Quelle différence entre trimestres cotisés et assimilés ?
Les trimestres cotisés viennent d’une activité avec cotisations. Les trimestres assimilés correspondent à certaines périodes reconnues sans travail classique, comme la maladie ou le chômage. Pour le calcul final, ce sont les trimestres validés par la caisse qui comptent.
Comment vérifier que mes trimestres sont bien comptabilisés ?
Le plus simple est de consulter votre relevé de carrière et de comparer chaque année avec vos justificatifs. Regardez les années incomplètes, les changements d’employeur et les périodes particulières. Si une ligne manque, il faut demander une correction avant le départ.
Racheter des trimestres est-il toujours intéressant ?
Non. Le rachat n’est utile que s’il améliore vraiment votre situation : départ plus tôt, décote évitée ou montant mieux sécurisé. Il faut comparer le coût du rachat avec le gain attendu, sinon l’opération peut être trop chère pour un bénéfice limité.
Les règles sont-elles les mêmes pour tous les régimes ?
Non, il existe des différences selon les régimes. Le régime général et les régimes alignés suivent une logique proche, mais certaines carrières publiques ou particulières ont des règles spécifiques. En cas de doute, il faut toujours vérifier le régime concerné avant de conclure.